Europa heeft één munt, maar voor digitale betalingen leunt het continent nog sterk op commerciële en vaak niet-Europese betaalnetwerken. De Europese Unie wil daar verandering in brengen. Met de digitale euro moet centralebankgeld uiteindelijk ook rechtstreeks zijn plaats krijgen in de digitale economie.
Het idee klinkt eenvoudig: een elektronische versie van de euro waarmee burgers in winkels, online en onderling kunnen betalen. Toch gaat het om veel meer dan een nieuwe betaalapp. De digitale euro raakt aan privacy, financiële onafhankelijkheid en de vraag hoeveel controle Europa over zijn eigen betalingsverkeer wil behouden.
Contant geld krijgt een digitale tegenhanger
Wie vandaag een biljet van twintig euro in de hand heeft, bezit rechtstreeks centralebankgeld. Bij de meeste elektronische betalingen ligt dat anders: het geld op een bankrekening is commercieel bankgeld en de betaling loopt via banken en andere private partijen.
De digitale euro moet die kloof verkleinen. Het zou een digitale vorm van centralebankgeld worden, uitgegeven binnen het Eurosysteem en bedoeld voor dagelijks gebruik.
Een digitale euro zou altijd dezelfde waarde hebben als de traditionele euro. Eén digitale euro blijft dus gewoon één euro. Het gaat nadrukkelijk niet om een nieuwe munt, cryptomunt of Europees alternatief voor bitcoin.
Betalen met smartphone of kaart
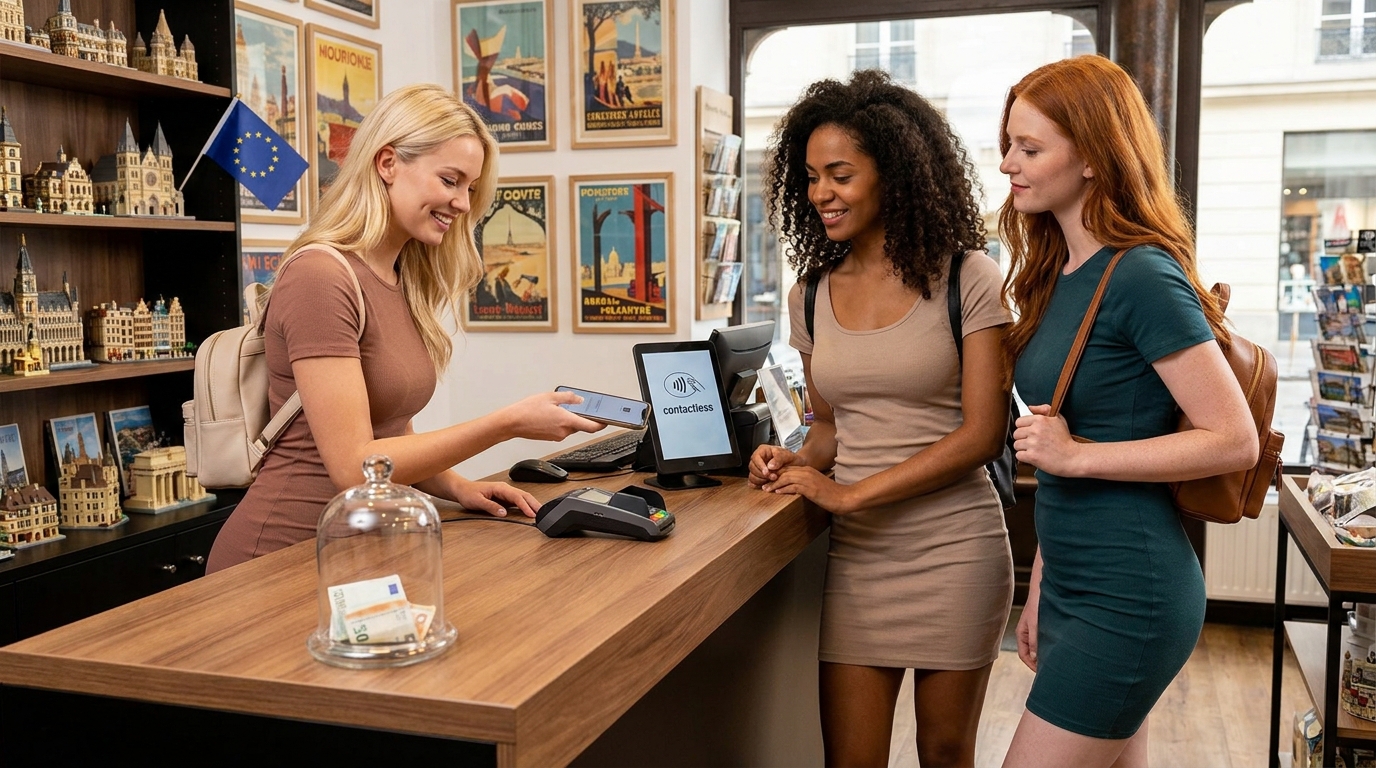
Voor consumenten zou het verschil vooral zichtbaar worden aan de kassa en op het internet. De digitale euro is ontworpen om betalingen in fysieke winkels, webshops en tussen personen mogelijk te maken.
Gebruikers zouden daarvoor bijvoorbeeld een smartphone of betaalkaart kunnen gebruiken. Een belangrijk uitgangspunt is bovendien dat betalingen zowel online als offline mogelijk worden.
Dat laatste kan een opvallend verschil maken. Zelfs zonder internetverbinding zou iemand in bepaalde omstandigheden nog digitaal kunnen betalen. Daarmee probeert Europa een eigenschap van contant geld naar de elektronische wereld te vertalen: geld moet ook bruikbaar blijven wanneer de digitale infrastructuur tijdelijk niet beschikbaar is.
Privacy als een van de belangrijkste voorwaarden
Een Europees elektronisch betaalmiddel roept onvermijdelijk vragen op over toezicht. Kan een centrale bank straks zien wat iemand koopt, waar dat gebeurt en aan wie het geld wordt overgemaakt?
Het ontwerp probeert juist afstand te nemen van zo'n scenario. Privacy behoort tot de centrale uitgangspunten. Vooral offline betalingen moeten sterk op contant geld lijken: persoonlijke transactiegegevens zouden daarbij in principe alleen bekend zijn bij de betaler en de ontvanger.
Ook bij online betalingen is het de bedoeling dat de Europese Centrale Bank en de nationale centrale banken gebruikers niet rechtstreeks kunnen identificeren aan de hand van hun betalingen. Banken en andere betaaldienstverleners blijven wel bepaalde verplichtingen houden, bijvoorbeeld in het kader van de regels tegen witwassen.
De digitale euro wordt daarmee geen volledig anoniem digitaal geld, maar Europa probeert wel een betaalmiddel te bouwen waarbij privacy vanaf het ontwerp wordt meegenomen.
Cash hoeft niet te verdwijnen
Een van de hardnekkigste misverstanden is dat de komst van een digitale euro het einde van bankbiljetten en munten zou betekenen. Dat is niet het plan.
De digitale euro moet contant geld aanvullen, niet vervangen. Wie graag cash gebruikt, zou dat moeten kunnen blijven doen. Daarnaast blijven ook bestaande private betaaloplossingen bestaan.
Europa probeert dus geen systeem te bouwen waarin iedereen verplicht via één publieke digitale betaalmethode moet betalen. Het uitgangspunt is juist meer keuze: contant geld, commerciële elektronische betaalmiddelen én centralebankgeld in digitale vorm naast elkaar.
Europa wil minder afhankelijk zijn
Achter het gebruiksgemak schuilt ondertussen een veel strategischer motief. Het Europese betalingsverkeer is sterk afhankelijk van private infrastructuur en internationale aanbieders. In een periode waarin digitale soevereiniteit steeds belangrijker wordt, wordt die afhankelijkheid ook een geopolitieke kwestie.
Een eigen pan-Europees digitaal betaalmiddel kan Europa meer controle geven over een cruciaal onderdeel van zijn economische infrastructuur.
Voor consumenten klinkt dat misschien abstract, maar betalingen vormen een fundamentele laag van de economie. Wie de infrastructuur beheert waarlangs geld beweegt, speelt een belangrijke rol in de werking en weerbaarheid van die economie.
De digitale euro moet daarom niet alleen handig zijn. Hij moet ook bijdragen aan de strategische autonomie van Europa en het Europese betaalsysteem minder kwetsbaar maken voor technische of geopolitieke verstoringen.
Geen Europese cryptomunt
De naam "digitale euro" kan gemakkelijk de indruk wekken dat Europa een eigen cryptomunt ontwikkelt. Dat is een verkeerde vergelijking.
Cryptomunten zoals bitcoin worden niet uitgegeven door een centrale bank en hun marktwaarde kan sterk schommelen. De digitale euro zou daarentegen centralebankgeld zijn en rechtstreeks gekoppeld blijven aan de bestaande euro.
Er hoeft dus geen koers te worden gevolgd en er is geen speculatief element nodig. Een digitale euro van één euro blijft evenveel waard als een muntstuk van één euro. Het project draait niet om het creëren van een nieuwe financiële belegging, maar om het moderniseren van geld dat Europeanen al gebruiken.
2029 verschijnt steeds duidelijker aan de horizon
De digitale euro zit nog altijd in ontwikkeling. De technische voorbereidingen lopen ondertussen verder en ook het juridische kader moet worden afgerond voordat een daadwerkelijke uitgifte mogelijk wordt.
De Europese Centrale Bank mikt momenteel op een mogelijke eerste uitgifte in 2029, op voorwaarde dat de noodzakelijke Europese wetgeving tijdig wordt aangenomen.
Dat betekent niet dat iedere Europeaan in 2029 automatisch met digitale euro's zal betalen. Het betekent vooral dat de infrastructuur tegen die periode klaar moet kunnen zijn om een eventuele invoering mogelijk te maken.
Meer dan een nieuwe manier van betalen
Op het eerste gezicht lijkt de digitale euro misschien weinig revolutionair. Europeanen betalen immers al jarenlang digitaal met kaarten, smartphones en bankapps. Het fundamentele verschil zit echter achter het scherm.
De digitale euro zou burgers voor het eerst op grote schaal rechtstreeks toegang geven tot publiek centralebankgeld in een vorm die geschikt is voor de digitale economie. Daarmee probeert Europa eigenschappen die traditioneel met cash verbonden zijn (vertrouwen, brede toegankelijkheid en een hoge mate van privacy) te vertalen naar een wereld waarin steeds meer betalingen digitaal plaatsvinden.
De vraag is daarom niet alleen of Europa nog een elektronische betaalmogelijkheid nodig heeft. De veel grotere vraag is wie in de toekomst de infrastructuur achter het Europese geld beheert. Met de digitale euro wil Europa daarop zelf een antwoord kunnen geven.